
Você pede para abrir conta e o banco recusa. Tenta outro, e acontece de novo. Às vezes o pedido some no aplicativo sem resposta, às vezes vem uma mensagem genérica dizendo que “não foi possível dar continuidade”. E ninguém explica o motivo.
Isso tem explicação, e ela quase nunca é uma só. Algumas causas você resolve sozinho em cinco minutos. Outras precisam de documento, reclamação formal e, em alguns casos, de um advogado. Este guia vai da causa mais simples para a mais séria, para você descobrir em qual delas está.
Resumo rápido: antes de tudo, confira se o BC Protege+ está ativado no seu nome e consulte o Registrato, os dois no site do Banco Central. Se nada disso explicar a recusa, a causa provável é uma marcação de suspeita de fraude no seu CPF, muitas vezes ligada a um Pix contestado. Pergunte ao Banco Central se ela existe e quem fez. Se existir, peça o cancelamento por escrito a quem marcou: a regra dá sete dias para a resposta. Se continuar sem solução, avalie a via judicial.
Existe uma “lista negra do Banco Central”?
Não do jeito que muita gente imagina. O Banco Central não mantém uma lista pública de pessoas proibidas de ter conta. O que existe são vários registros diferentes, cada um com uma função, e é a soma deles que faz os bancos dizerem não. Por isso a primeira tarefa é descobrir qual deles está pesando no seu caso.
Causa 1: o BC Protege+ está ativado no seu nome
É a causa mais simples, e muita gente nem lembra que ativou. O BC Protege+ é um serviço gratuito do Banco Central criado para evitar que golpistas abram contas usando os seus dados. Com a proteção ligada, nenhuma instituição financeira pode abrir conta em seu nome nem incluir você como titular ou representante de uma conta.
Ou seja: se você ativou para se proteger e depois esqueceu, o próprio sistema vai barrar o seu pedido, em qualquer banco.
Como conferir e resolver:
- Entre no Meu BC, no site do Banco Central, com a sua conta gov.br (nível prata ou ouro, com verificação em duas etapas).
- Procure a opção “Contas: abertura e inclusão”.
- Se a proteção estiver ativa, desative pelo período que precisar para abrir a conta. Depois, se quiser, ative de novo.
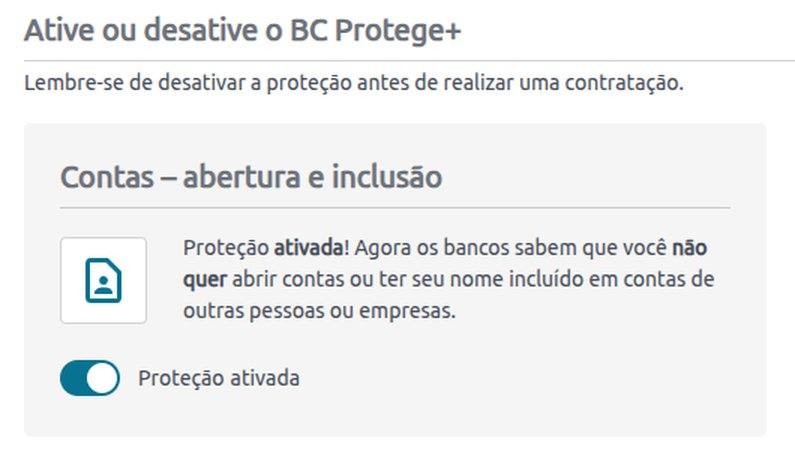
Vale também para empresa. No caso do CNPJ, quem ativa ou desativa é a pessoa cadastrada pelo representante legal no gov.br.
Causa 2: pendência no seu CPF ou no seu histórico de crédito
Nome negativado, dívida em atraso com outro banco ou CPF com situação irregular na Receita Federal também levam a recusa. Essas são as causas que aparecem em consulta comum.
Como conferir:
- Registrato, do Banco Central: é gratuito e mostra as contas que você tem ou já teve, os empréstimos e financiamentos em seu nome e as suas chaves Pix. Se aparecer conta ou dívida que você não reconhece, pode ser fraude com os seus dados.
- Situação do CPF no site da Receita Federal.
- Serasa e SPC, para ver se há negativação.
Se tudo estiver limpo aqui e os bancos continuarem recusando, siga para as próximas causas.
Causa 3: você teve uma conta encerrada pouco antes
Ter uma conta encerrada e não conseguir abrir outra são coisas diferentes. O encerramento, sozinho, não fecha a porta dos outros bancos. Mas ele costuma ser a pista: se um banco encerrou a sua conta e, logo depois, os outros começaram a recusar, é provável que exista algo por trás dos dois, quase sempre a causa 4.
Muita gente recebe o aviso de que a conta vai ser encerrada “por desinteresse comercial” ou “para cumprir regulações obrigatórias”. E aqui é preciso ser honesto: o banco pode, sim, encerrar a conta por iniciativa própria.
Em setembro de 2026, o Superior Tribunal de Justiça decidiu isso em um julgamento que passa a orientar os juízes de todo o país (o Tema 1.119). Mas o próprio julgamento lembra que o banco continua obrigado a seguir as regras do Conselho Monetário Nacional: avisar você antes, dar prazo para as providências (de até 30 dias) e não reter o seu saldo.
E o motivo “desinteresse comercial”? O STJ não fechou essa questão. Disse que não dá para definir de antemão quando ele é válido e quando é abusivo, e que isso depende de cada caso.
Ou seja: o encerramento com aviso costuma ser considerado legítimo. O problema é o banco bloquear tudo no mesmo dia, sem aviso, ou ficar com o seu dinheiro. Em casos assim, há decisões condenando a instituição a devolver os valores e a indenizar o cliente.
Atenção: essa decisão do STJ trata de encerrar uma conta que já existe, não de abrir uma nova. Para abrir conta, o banco tem mais liberdade para recusar, e brigar com cada banco que diz não costuma ser o caminho mais difícil. O caminho mais eficiente é descobrir e resolver a origem da recusa.
Causa 4: anotação de risco por suspeita de fraude
Esta é a causa mais séria, e a que menos aparece. Quando um banco suspeita que uma conta foi usada para receber dinheiro de golpe, ele registra essa suspeita. No mercado, isso é chamado de lista restritiva, anotação de risco ou blocklist bancária. Não é o Serasa e não aparece em consulta de CPF.
Desde setembro de 2026, uma norma do Banco Central para o Pix (Resolução BCB 587) permite que as instituições marquem o CPF ou o CNPJ ligado a fundada suspeita de fraude. Com a marcação, as transações Pix daquela pessoa passam a ser rejeitadas, com exceção de devoluções, e o registro pode durar até cinco anos. A mesma regra garante o direito de pedir o cancelamento, e a instituição tem sete dias para decidir. Se não houver elementos que sustentem a suspeita, a marcação tem de ser cancelada.
Dois detalhes fazem diferença:
- Quem responde pela marcação é o banco que a criou ou que aceitou a contestação do Pix. Em geral, é o banco onde você recebeu o dinheiro. Só ele pode cancelar.
- O banco só passa a ser obrigado a te avisar da marcação em fevereiro de 2027. Até lá, muita gente fica marcada sem saber. Por isso a pergunta ao Banco Central, explicada mais abaixo, é tão importante.
O que costuma levar a esse tipo de anotação:
- receber um Pix que depois foi contestado pela pessoa que pagou, mesmo uma única vez;
- sacar dinheiro de uma plataforma de investimento que depois se revela golpe, e a própria plataforma contestar o Pix do saque que ela mesma fez;
- ter a conta usada por outra pessoa, emprestada ou invadida;
- receber muitos valores de origens diferentes em pouco tempo;
- movimentar valores altos sem renda declarada compatível.
Nenhum desses itens, sozinho, é crime. Mas todos são sinal de risco para os sistemas de prevenção à fraude dos bancos.
Existe ainda uma regra de dezembro de 2025 (Resolução CMN 5.261) que obriga o banco a encerrar a conta em dois casos: quando as informações dadas pelo titular têm irregularidade grave, ou quando a conta é usada para receber e pagar em nome de terceiros, funcionando como um serviço de pagamentos sem autorização. Cada banco usa critérios próprios para identificar isso. A contrapartida é importante: quando o encerramento acontece por um desses motivos, o banco tem de informar o motivo a você.
Causa 5: você vende ou compra criptomoeda no P2P
Quem opera criptomoedas no P2P é um dos perfis mais atingidos pela causa 4, muitas vezes sem ter feito nada errado. A negociação P2P tem uma característica que quase nenhuma outra tem: você recebe dinheiro de desconhecidos. O comprador manda o Pix, você libera a criptomoeda e, na enorme maioria das vezes, nada acontece.
O problema aparece quando o dinheiro que entrou era de golpe. A vítima registra a ocorrência, o banco dela rastreia o caminho do Pix e a sua conta aparece como destino. Do lado do sistema, é uma conta que recebeu valor de fraude. Do seu lado, você vendeu cripto para alguém que pagou com dinheiro roubado, sem ter como saber.
Comprar e vender criptomoeda com o próprio dinheiro continua permitido no Brasil, inclusive diretamente com outra pessoa. Mas a regulação mudou. Desde fevereiro de 2026 estão em vigor as regras do Banco Central que exigem autorização das empresas que prestam serviços com criptomoedas, e a partir de 30 de outubro de 2026 bancos e instituições de pagamento ficam proibidos de viabilizar operações com prestadoras que não estejam autorizadas nem em processo de autorização. Se você usa uma plataforma de P2P, vale conferir a situação dela.
Quem compra e vende com frequência, para desconhecidos e com lucro, está num terreno que essas regras ainda não deixaram totalmente claro, e merece orientação jurídica antes de continuar.
Em qualquer caso, guarde o registro de cada negociação: a conversa, o comprovante do Pix e a transação na blockchain. É isso que mostra que houve uma negociação real e que a criptomoeda foi entregue. E lembre que operações feitas fora de corretora brasileira, como o P2P direto, acima de R$ 35 mil no mês, precisam ser informadas à Receita Federal.
Na Justiça, há decisões nos dois sentidos, e vale conhecer as duas:
- A favor do banco: o STJ já analisou o caso de uma corretora de criptomoedas que teve a conta encerrada pelo banco e concluiu que, com aviso prévio, o encerramento não foi abusivo (REsp 1.696.214, de 2018).
- A favor de quem vende: a Justiça de Goiás condenou um banco a devolver o valor e a pagar R$ 3.000 de dano moral a um vendedor de bitcoin no P2P. A conta dele foi bloqueada depois que o comprador pediu a devolução do Pix, e o banco não provou que seguiu as regras do Banco Central para esse tipo de bloqueio (reportagem do Livecoins).
A diferença entre os dois casos está no que foi documentado e em como o banco agiu. Cada situação precisa ser analisada pelos próprios fatos.
O que fazer, na ordem
1. Descartar as causas simples
Confira o BC Protege+ e o Registrato. Leva poucos minutos e resolve uma boa parte dos casos.
2. Perguntar ao Banco Central se existe marcação no seu CPF
Pelo Fale Conosco, no site do Banco Central, pergunte por escrito se existe marcação de suspeita de fraude no Pix vinculada ao seu CPF e qual instituição fez. O Banco Central não cancela a marcação, mas a resposta por escrito dele diz quem marcou e vira prova. Com ela em mãos, você sabe a quem pedir o cancelamento.
3. Pedir o cancelamento e o motivo por escrito
Por telefone você vai ouvir que é “política interna”. Faça os pedidos pela ouvidoria, por escrito, e guarde o número de protocolo. Se houver marcação, peça o cancelamento ao banco que marcou: ele tem sete dias para decidir. Se a sua conta foi encerrada, pergunte se o encerramento se baseou nas hipóteses obrigatórias da regra do Conselho Monetário Nacional, porque nesse caso o banco tem de dizer o motivo. Você também pode pedir, com base na Lei Geral de Proteção de Dados, acesso aos dados pessoais que a instituição tem sobre você. A resposta por escrito, mesmo negativa, é o documento que sustenta todo o resto.
4. Reunir a sua documentação
Extratos, comprovantes de cada recebimento questionado, notas, declaração de imposto de renda e, se você opera criptomoedas, o histórico das negociações na plataforma. É isso que mostra que a sua movimentação é lícita.
5. Registrar reclamação no Banco Central
O Banco Central recebe reclamações contra instituições financeiras no site e no aplicativo. A reclamação não obriga o banco a abrir a conta, mas obriga a instituição a se manifestar e cria um registro formal. Faça uma reclamação por banco, com datas e protocolos.
6. Avaliar a via judicial
Se o banco não explica, não cancela e não responde, o caminho passa a ser a Justiça, contra o banco que fez a marcação. Já há decisões, por exemplo de Turmas Recursais da Bahia, mandando retirar a marcação de fraude do CPF e indenizar o cliente quando o banco não provou que a suspeita tinha fundamento. E há decisões em sentido contrário, que entenderam que o banco apenas cumpriu a regra. A diferença costuma estar na prova: quem mostra que a operação era legítima e que pediu o cancelamento antes chega muito mais forte. É por isso que as etapas anteriores importam tanto.
O que não resolve
- Usar conta de parente ou de terceiro. Além de não resolver, pode transformar um problema administrativo em um problema bem pior.
- Pagar quem promete “limpar o nome” em lista de banco. Ninguém de fora tem acesso a essas anotações. Quem oferece isso está vendendo outra coisa.
- Esperar sem fazer nada. Uma marcação de suspeita de fraude no Pix pode durar anos. O caminho é pedir a revisão.
Quando vale procurar um advogado
- mais de um banco recusou a sua conta, você já descartou o BC Protege+ e as pendências de CPF, e ninguém explica o motivo;
- a sua empresa não consegue operar porque o CNPJ também foi recusado;
- o banco encerrou ou bloqueou a sua conta sem aviso, ou com saldo dentro;
- você recebeu um Pix que depois foi apontado como golpe, e não tinha como saber;
- existe, em paralelo, um bloqueio judicial ou uma investigação ligada à sua conta.
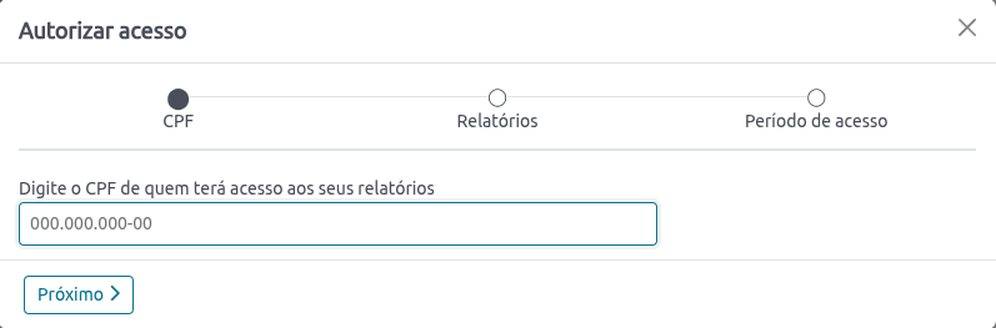
Se for buscar ajuda, você não precisa mandar print nem senha. No Meu BC, em Registrato, existe a Central de autorizações: ali você clica em “Autorizar acesso”, informa o CPF do advogado, escolhe quais relatórios ele pode ver e por quanto tempo. Assim ele consulta direto na fonte as suas contas, empréstimos e chaves Pix. Dá para autorizar até cinco pessoas, e na mesma tela você acompanha as autorizações que deu.
Perguntas frequentes
Por que não consigo abrir conta em nenhum banco se meu nome está limpo?
Porque nome limpo no Serasa não é a única coisa que os bancos olham. O BC Protege+ ativado bloqueia a abertura em qualquer banco, e as anotações por suspeita de fraude não aparecem em consulta de CPF. Comece pelo BC Protege+ e pelo Registrato e, se não for isso, pergunte ao Banco Central se há marcação de fraude no seu CPF.
Conta bloqueada judicialmente me impede de abrir outra conta?
O bloqueio judicial alcança valores, não a sua possibilidade de ter conta. Mas, dependendo da origem do processo, o banco pode avaliar o risco e recusar. Veja o nosso guia sobre conta bloqueada judicialmente.
Quanto tempo dura uma marcação de suspeita de fraude?
A marcação no Pix pode durar até cinco anos, contados do registro. Por isso não vale esperar: peça o cancelamento à instituição que fez a marcação, que tem sete dias para decidir.
Vender criptomoeda no P2P é ilegal?
Comprar e vender com o próprio dinheiro, de vez em quando, não é. Quem faz disso uma atividade frequente, vendendo para desconhecidos com lucro, entra numa zona que a regulação do Banco Central ainda não deixou clara, e o risco jurídico aumenta. Nos dois casos, guarde o registro de cada negociação e informe a Receita Federal quando passar de R$ 35 mil no mês fora de corretora brasileira.
Caí num golpe e mandei um Pix. Isso tem relação com este assunto?
É o outro lado da mesma história. Quem perdeu dinheiro pode pedir a devolução pelo Mecanismo Especial de Devolução (MED), e é esse pedido que leva o banco a apontar a conta que recebeu.
Precisa de orientação?
Se você já descartou as causas simples e continua sem conseguir abrir conta, teve conta encerrada sem aviso ou está com o Pix bloqueado por suspeita de fraude, nossa equipe pode analisar a sua situação e vamos fazer o máximo para te ajudar. O atendimento é pelo WhatsApp (34) 9 9644-6050.