
Você abriu o Registrato, viu uma dívida, um “prejuízo” ou uma operação que não reconhece, e agora quer saber como tirar o seu nome dali. Na internet não faltam promessas de “limpar o Registrato” em poucos dias.
Antes de pagar alguém por isso, vale entender o que o Registrato é de verdade. Ele não é uma lista de devedores, e a maior parte do que aparece ali não “sai” com nenhum serviço, porque é informação verdadeira. Mas há situações em que o registro está errado, e aí dá para corrigir. Este guia separa uma coisa da outra.
Resumo rápido: o Registrato mostra o que os bancos informam ao Banco Central sobre você. Dívida que existe de verdade continua aparecendo enquanto existir. O que dá para corrigir é informação errada: dívida paga que ainda aparece em aberto, operação feita por golpistas com os seus dados ou valor incorreto. A correção é pedida ao banco que mandou a informação, não ao Banco Central.
O que é o Registrato
O Registrato é um serviço gratuito do Banco Central, acessado pelo Meu BC com a sua conta gov.br. Ele reúne relatórios sobre a sua vida financeira, como:
- Empréstimos e financiamentos (SCR): as operações de crédito que os bancos informam sobre você, em dia ou não;
- Contas e relacionamentos (CCS): as contas e os bancos com que você tem ou teve relação;
- Chaves Pix cadastradas no seu nome;
- Cheques sem fundos;
- Câmbio e transferências internacionais.
O relatório que mais assusta é o de empréstimos e financiamentos, que vem do SCR, o Sistema de Informações de Créditos. É nele que aparecem dívidas vencidas e o temido “prejuízo”.
Registrato não é cadastro de negativados
Esse é o ponto que quase ninguém explica. O SCR registra todas as operações de crédito, pagas em dia ou atrasadas. Quem tem um financiamento em dia também aparece lá. A finalidade é permitir que o Banco Central fiscalize o sistema e que os bancos avaliem o risco de quem pede crédito.
O Superior Tribunal de Justiça confirmou esse entendimento em 2026 (REsp 2.259.143, Quarta Turma): o registro no SCR não se equipara à inscrição em cadastro de inadimplentes como o Serasa. Na mesma decisão, o tribunal entendeu que basta o banco avisar o cliente uma vez, antes do primeiro envio de dados, e que esse aviso pode estar no próprio contrato.
Por isso, “tirar o nome do Registrato” não faz sentido do jeito que é vendido. O que faz sentido é corrigir o que está errado.
O que não sai, porque é verdade
- Dívida em atraso que existe. Enquanto ela existir, o banco informa. Pagar ou renegociar é o que muda o registro, não um pedido de exclusão.
- Prejuízo lançado corretamente. “Prejuízo” é a forma como o banco registra uma dívida que ele considera de difícil recebimento. Se a dívida existe e não foi paga, a informação é verdadeira.
- Operações em dia. Elas aparecem e não prejudicam ninguém. Pelo contrário, mostram que você paga.
Desconfie de quem cobra para “limpar o Registrato”. Ninguém de fora do banco que mandou a informação consegue apagar um registro verdadeiro. Quem promete isso está vendendo outra coisa.
O que dá para corrigir
Dívida paga que continua aparecendo
Você quitou ou renegociou e o relatório ainda mostra a dívida em aberto ou vencida. Guarde o comprovante de pagamento ou o termo do acordo e peça ao banco a atualização da informação. O SCR é atualizado mensalmente com o que os bancos enviam, então pode haver alguma defasagem. Se passar o mês seguinte e nada mudar, é hora de cobrar formalmente.
Operação que você não fez
Empréstimo, cartão ou financiamento que você não contratou costuma ser sinal de fraude com os seus dados. Registre um boletim de ocorrência, conteste a operação no banco por escrito e confira no próprio Registrato, em contas e relacionamentos, se há contas abertas no seu nome sem você saber. Banco responde por fraude praticada por terceiros dentro das operações bancárias, como diz a Súmula 479 do STJ.
Valor ou situação errada
Valor maior do que o devido, dívida duplicada, operação que aparece em atraso quando estava em dia. Tudo isso é erro de informação, e o banco que informou tem de corrigir.
Dívida no Registrato impede financiamento?
Não existe uma proibição automática. Mas os bancos consultam o SCR quando analisam um pedido de crédito, e uma dívida vencida ou um prejuízo pesa contra você nessa análise. Cada banco decide pelos próprios critérios. Por isso, se a informação estiver errada, corrigir antes de pedir o financiamento faz diferença.
Como pedir a correção, na ordem
- Baixe o relatório no Registrato e marque exatamente o que está errado: banco, operação, valor e data.
- Peça a correção ao banco que informou, por escrito, com os comprovantes. O Banco Central não altera dado mandado pelos bancos: quem corrige é a instituição.
- Vá à ouvidoria do banco se o atendimento não resolver. A ouvidoria tem prazo regulatório para responder, de até 10 dias úteis.
- Registre reclamação no Banco Central, no site ou no aplicativo. Ela obriga o banco a se manifestar e cria um registro formal.
- Avalie a via judicial se o banco mantiver uma informação comprovadamente errada. Aí é possível pedir a correção ou a exclusão do registro indevido e, conforme o caso, indenização pelos prejuízos que ele causou.
Deixe o seu advogado ver os relatórios, sem mandar senha
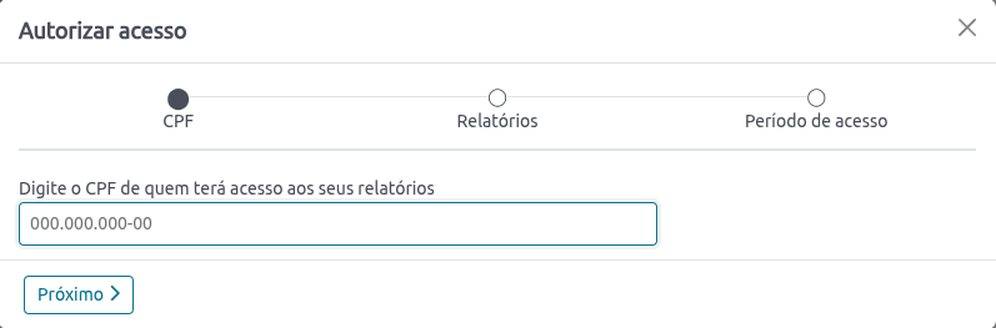
Se for buscar ajuda, você não precisa mandar print nem senha do gov.br. No Meu BC, em Registrato, existe a Central de autorizações: você clica em “Autorizar acesso”, informa o CPF de quem vai consultar, escolhe quais relatórios essa pessoa pode ver e por quanto tempo. Dá para autorizar até cinco pessoas, e na mesma tela você acompanha as autorizações que deu.
Assim o advogado analisa direto na fonte, com a informação oficial e atualizada.
E se o problema for não conseguir abrir conta?
Às vezes quem procura o Registrato está, na verdade, com outro problema: nenhum banco aceita abrir conta. A causa pode não estar no SCR, mas no BC Protege+ ativado ou numa marcação de suspeita de fraude no Pix. Explicamos tudo isso no guia não consigo abrir conta em nenhum banco.
Perguntas frequentes
Paguei a dívida e meu nome continua no Registrato. É normal?
A operação continua aparecendo, porque o histórico é registrado, mas ela deve passar a constar como paga ou liquidada. Se continuar como vencida depois da atualização mensal, peça a correção ao banco com o comprovante.
Como tirar o nome do prejuízo no Registrato?
Se a dívida existe, o caminho é pagar ou renegociar, e o banco atualiza a informação. Se o prejuízo foi lançado por erro, ou a dívida não é sua, peça a correção ao banco e, se ele não corrigir, à ouvidoria, ao Banco Central e, por fim, à Justiça.
O Banco Central pode tirar meu nome do Registrato?
Não. O Banco Central guarda e mostra as informações, mas quem as envia e corrige é o banco. Por isso o pedido é sempre direcionado à instituição.
Registrato é a mesma coisa que Serasa?
Não. O Serasa é um cadastro de inadimplentes. O Registrato mostra todas as operações de crédito, em dia ou não, e o próprio STJ já disse que o SCR não equivale a cadastro de negativados.
Precisa de orientação?
Se o seu Registrato mostra uma dívida que você não fez, um valor errado ou uma dívida paga que não foi atualizada, nossa equipe pode analisar o seu caso e vamos fazer o máximo para te ajudar. O atendimento é pelo WhatsApp (34) 9 9644-6050.